

Türkiye uluslararası karayolu taşımacılığı, 2026 yazının sonundan itibaren aynı anda birden fazla cephede artan maliyet ve kapasite baskısıyla karşı karşıya. Küresel enerji piyasalarında yaşanan gelişmeler, Karadeniz’de ticari gemilere yönelik güvenlik risklerinin artması ve sınır kapılarındaki yoğunluklar; Türkiye’den hem Avrupa’ya hem de Rusya ve Orta Asya yönüne gerçekleştirilen taşımaları doğrudan etkiliyor. Özellikle motorin maliyetindeki hızlı yükseliş artık yalnızca belirli bir güzergâhın sorunu değil. UND verilerine göre Kapıkule’de motorin fiyatı 31 Ağustos’ta 59,94 TL/litre seviyesindeyken, 13 Eylül itibarıyla 67 TL/litreye yükseldi. Bu, yaklaşık iki haftada %11,8’lik bir artış anlamına geliyor.
Bu yükselişin arkasında Türkiye’ye özgü bir fiyat hareketinden çok daha büyük, küresel bir enerji problemi bulunuyor. Reuters’ın 15 Eylül tarihli analizine göre Rusya’nın rafineri kapasitesi saldırılar nedeniyle yaklaşık %30 gerilerken, dünyanın en büyük dizel ihracatçılarından biri olan Rusya temmuz ayından bu yana dizel ihracatını da kısıtlıyor. Buna Orta Doğu’daki üretim ve sevkiyat sorunları eklendiğinde küresel rafine ürün arzında ciddi bir açık ortaya çıkıyor. ABD’de ortalama dizel fiyatının tarihinde ilk kez 6 dolar/galon seviyesini aşması, sorunun yalnızca Türkiye veya Avrupa ile sınırlı olmadığını gösteriyor. Reuters verilerine göre ABD dizel fiyatları şubat ayından bu yana yaklaşık %60 yükselmiş durumda.
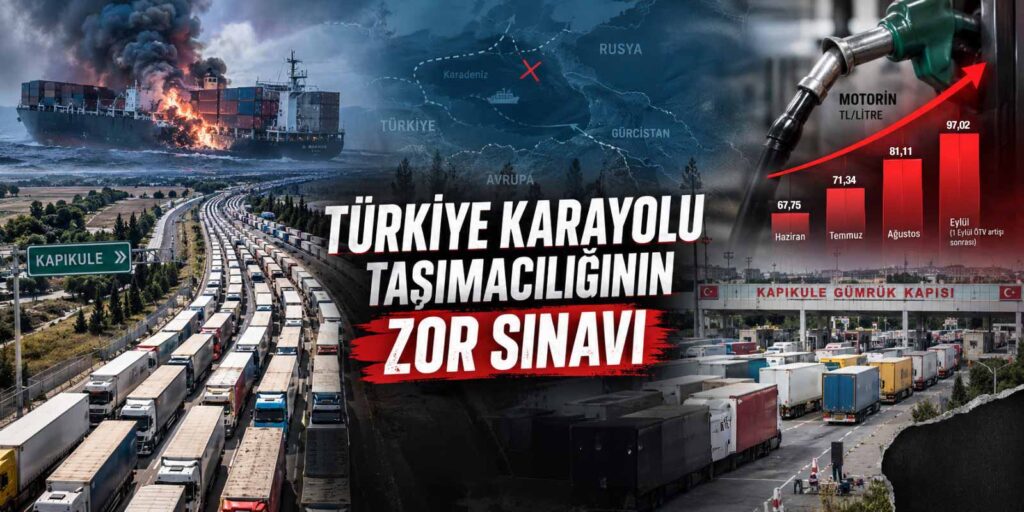
Türkiye–Avrupa taşımalarında yakıt maliyetindeki artışın yanında sınır geçişlerinde yaşanan zaman kayıpları da taşıyıcıların maliyetlerini ağırlaştırıyor. Örneğin UND, 19 Ağustos tarihinde Bulgaristan tarafındaki tadilat çalışmaları nedeniyle Kapıkule’de bekleme süresinin 90 saate kadar çıktığını açıklayarak taşımacılara Hamzabeyli’yi kullanmalarını tavsiye etti. Bugün için kuyruk aynı seviyede olmasa da uluslararası taşımacılık açısından temel problem değişmiyor: Bir aracın maliyeti artık yalnızca katettiği kilometre ve tükettiği yakıtla ölçülemiyor. Sınırda geçirilen her ilave saat aracın aylık sefer kapasitesini azaltırken şoför, finansman ve operasyon maliyetlerini de artırıyor.
Rusya hattında ise küresel yakıt krizinin üzerine ikinci ve çok daha özel bir problem eklenmiş durumda: Karadeniz’de güvenlik. Ağustos ayında ticari gemilere yönelik saldırıların artmasının ardından Türkiye–Rusya arasında çalışan Ro-Ro ve Ro-Pax seferleri durduruldu. Konteyner taşımacılığında da benzer bir tablo ortaya çıktı. 21 Ağustos’ta Novorossiysk yakınlarında bir konteyner gemisinin drone saldırısında ağır hasar görmesinin ardından Akkon Lines tüm Rus liman uğraklarını askıya aldı; Arkas da Rusya servislerini durdurdu. MSC ise kendi gemilerinden birinin saldırıya uğramasının ardından Novorossiysk için yeni rezervasyon kabulünü durdurdu. Sektörde savaş riski artık teorik bir sigorta kalemi olmaktan çıkarak gemi, mürettebat ve yük güvenliğini doğrudan etkileyen operasyonel bir faktöre dönüşmüş durumda.
Denizyolu kapasitesindeki bu daralma Rusya yönlü yüklerin alternatif kara koridorlarına yönelmesini hızlandırırken, Türkiye–Gürcistan hattındaki baskıyı da artırıyor. UND’nin güncel sınır kapısı verilerinde Sarp’ta ihracat yönünde 23 kilometre, ithalat yönünde ise 18 kilometre araç kuyruğu görülüyor. Sarp’ın mevcut fiziki kapasitesinin sınırlı olması alternatif kapıları daha önemli hale getiriyor; ancak Türkgözü’nün de mevcut kapasitesiyle Sarp’taki yoğunluğu tamamen karşılamasının mümkün olmadığı belirtiliyor. Aktaş–Kartsakhi güzergâhında ise yaklaşık 30 kilometrelik yol kesiminin ağır taşıt trafiğine uygun olmaması alternatif güzergâhların etkinliğini sınırlandırıyor. Dolayısıyla Rusya yönündeki problem sadece “hangi kapıdan geçelim?” sorusuyla çözülebilecek bir yoğunluk değil; denizyolundan karayoluna kayan kapasitenin mevcut altyapıya yaptığı baskı olarak değerlendirilmesi gerekiyor.
Ortaya çıkan tablo, Türk karayolu taşımacılığının son yıllardaki en zor maliyet ve kapasite sınavlarından biriyle karşı karşıya olduğunu gösteriyor. Avrupa hattında küresel dizel krizi ve dönemsel sınır yoğunlukları maliyetleri yukarı taşırken; Rusya hattında bunlara Karadeniz güvenlik riski, denizyolu kapasitesinin azalması ve Gürcistan koridorundaki yığılma da ekleniyor. Üstelik enerji tarafındaki baskının kısa sürede tamamen ortadan kalkacağına ilişkin güçlü bir işaret bulunmuyor; Reuters’ın aktardığı sektör değerlendirmeleri, rafineri kapasitesinin toparlanmasının aylar sürebileceğine ve dizel piyasasındaki sıkılığın devam edebileceğine işaret ediyor. Bu şartlarda navlun fiyatlarındaki yükselişi yalnızca “taşıma fiyatlarının artması” olarak değerlendirmek doğru olmayacaktır. Yakıt, güvenlik, sınır beklemeleri, araç çevrim süreleri ve daralan taşıma kapasitesi aynı anda maliyet yaratıyor. Önümüzdeki dönemde Türk lojistik sektörünün başarısını yalnızca fiyat rekabeti değil; doğru güzergâh planlaması, alternatif koridorlara erişim ve değişen koşullara ne kadar hızlı uyum sağlayabildiği belirleyecek.
